一些关键的时间节点与投保人、被保人或受益人的利益攸关。同样,保险中的一些“地点”或“范围”限制,也同样影响切身利益。因此,我们需要搞清楚以下几个关于“地点”的术语。
销售区域:保险公司“有牌照可以开店的片区”
定义:保险公司及其分支机构依法获准开展保险业务的地理范围。它约束的是卖方,不是买方。
依据:《保险公司管理规定》第四十一条:“保险公司的分支机构不得跨省、自治区、直辖市经营保险业务”;《保险销售行为管理办法》第十一条也要求不得超出“区域范围”销售。互联网渠道是例外——符合条件的人身险公司可全国不设分支机构销售(银保监办发〔2021〕108号)。
举例说明:上海的老李看中一款重疾险,承保公司只在广东、江苏有分公司,产品也不是互联网专属产品。按现行规则,这家公司不能在上海卖这款产品——硬卖就是“跨省经营”,会被监管处罚(2023年国元农险合肥瑶海支公司因此被罚3万元,2025年其上海分公司又因“跨区域经营”被罚20万元)。但要注意:这是卖方的合规问题,老李的合同通常仍然有效,保险公司不能仅以“异地投保”拒赔。
注意:别把“销售区域”当成“保障区域”,以为“在上海买就只保上海”。
保障区域:这张保单“保到哪个地盘”
定义:保险合同约定的、保险公司承担保险责任的地理范围。它是合同条款,不是监管统一规定的。
常见表述:“中华人民共和国境内(不含香港、澳门、台湾)”“全球”“全球除美国”“亚洲”。
举例说明:张女士买了一份“全球除美国”的高端医疗险,出差在美国突发阑尾炎住院花了2万美元——不赔,因为保障区域明确排除了美国;如果买的是“全球”计划就赔。
注意:多数重疾险不限就诊地域(确诊即赔),但少数产品会要求“中国境内二级及以上公立医院确诊”,这就把保障区域和就医医院绑在了一起。另外别把“全国通赔”当成“全球保障”。“全国”只是中国境内,且“通赔”是服务概念,不是保障区域。
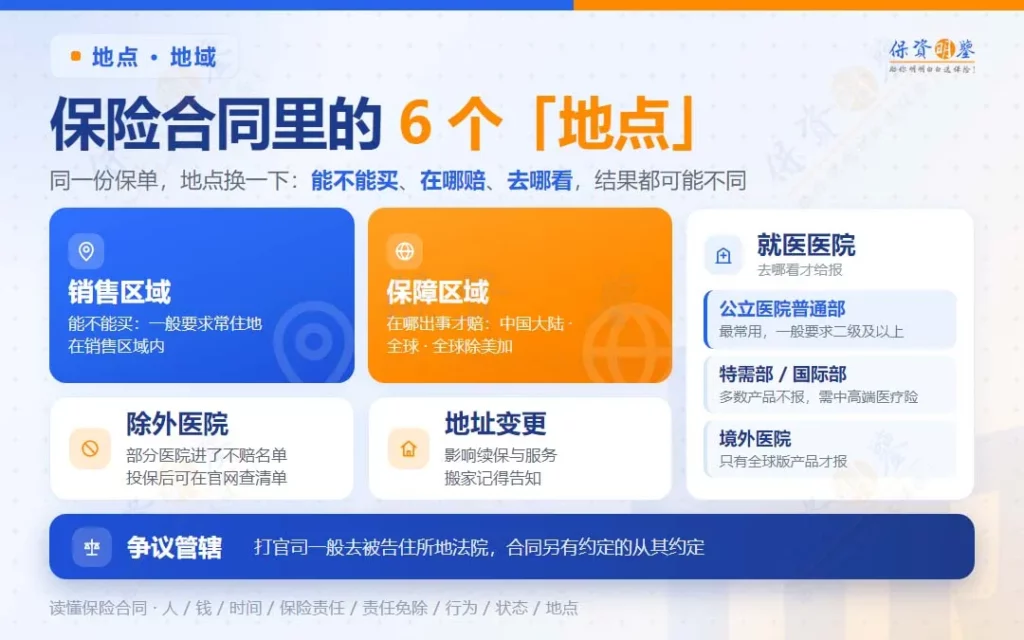
就医医院:看病要去的“定点名单”
定义:保险合同约定的、可以就诊并申请理赔的医疗机构范围或等级。最常见表述是“二级及以上公立医院普通部”或“保险公司认可的医疗机构”。
依据:《健康保险管理办法》第二十六条允许保险公司与投保人约定“以被保险人在指定医疗机构中进行医疗为给付保险金的条件”;第四十二条要求保险公司销售医疗险时告知约定医疗机构名单或资质要求,并提供查询服务。
举例说明:王先生买了百万医疗险,条款写“二级及以上公立医院普通部”。他得肺炎后去了某私立三甲医院国际部,花8万元——不赔,因为国际部不属于“普通部”。后来转到公立三甲医院普通部,同样治病花3万元——赔。如果他去社区卫生服务中心(一级)住院,也不在“二级及以上”范围内。
注意:“三甲”并不等于“公立”:有些私立医院也能评三甲,但不在“公立医院”范围内。“公立”并不等于“普通部”:公立医院的特需部、国际部、VIP部,普通百万医疗通常不报。
除外医院:名单上“明确不报”的那些
定义:条款中明确列入“不承担保险责任”的医院、科室或机构。它是“就医医院”的反面——白名单之外,还有黑名单。
常见情形:
整类机构排除:诊所、康复医院、护理院、疗养院、休养所、戒酒/戒毒机构等。
特定科室排除:特需部、国际部、VIP部(对普通百万医疗而言)。
特定医院排除:因联合骗保等原因被保险公司列入黑名单的医院;条款通常写“保险公司保留调整认可医疗机构名单的权利”,但调整应通知投保人。
举例说明:赵女士的重疾险条款写:医院“不包括主要作为诊所、康复、护理、休养、静养、戒酒、戒毒等或类似的医疗机构”(这是平安某重疾险的公开表述)。她手术后去康复医院住了两个月想报销——不赔,因为康复医院属于除外机构。
注意:不能只看“就医医院”,不看“除外医院”。两个都满足,才在赔付范围内。
地址变更:搬家后去“改收货地址”
定义:保单存续期间,投保人、被保险人的住所、通讯地址或联系方式发生变化,向保险公司申请办理的保全变更。
举例说明:刘先生2020年在广州投保,2023年搬到上海,通过APP把通讯地址改成上海。此后纸质保单、发票、续期缴费提醒、理赔材料寄送都按新地址走;但保障内容、保费、合同效力都不变。
注意:“投保时填假地址,事后再改成真地址”的做法不合规,有风险。——保全变更只对未来生效,不能追溯修正投保时的陈述。系统里“投保时广东、几个月后改上海”的轨迹,理赔调查时反而容易被注意到。
争议管辖:打官司“去哪个法院”
定义:保险合同发生纠纷时,由哪个法院(或仲裁机构)受理。它决定维权的地点和成本。
依据:
《民事诉讼法》第二十五条:保险合同纠纷由被告住所地或保险标的物所在地法院管辖。
《民诉法解释》第二十一条第二款:人身保险合同纠纷可以由被保险人住所地法院管辖。
《民事诉讼法》第三十五条:可以书面协议选择与争议有实际联系地点的法院。
《民诉法解释》第三十一条:经营者用格式条款订立管辖协议、未合理提示消费者的,消费者可主张该协议无效。
举例说明:陈女士在上海,向一家广东的保险公司投保重疾险,理赔被拒。她可以选:①广东(被告住所地);②上海(被保险人住所地)。如果合同写“争议由保险公司所在地法院管辖”,这是格式条款,保险公司没合理提示的话,陈女士可主张无效。
注意:如果合同约定的是仲裁,可能会排除法院管辖。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/baoxian-hetong-de-didian-quyu/