根据《人身保险公司保险条款和保险费率管理办法》(2015年修订) 第七条 人身保险分为人寿保险、年金保险、健康保险、意外伤害保险。
我们常说的意外险,全称是意外伤害保险,属于人身保险中的一种。
1. 什么是意外险?
先看上述《办法》对意外险是怎么定义的。
第十二条 意外伤害保险是指以被保险人因意外事故而导致身故、残疾或者发生保险合同约定的其他事故为给付保险金条件的人身保险。
那什么是意外事故呢?
意外怀孕、流产、中暑、食物中毒、猝死、自杀……这些算是意外事故吗?
很多人会觉得,这当然是意外事故了。这些事故对于当事人或者亲人而言,确实是出于“意料之外”。
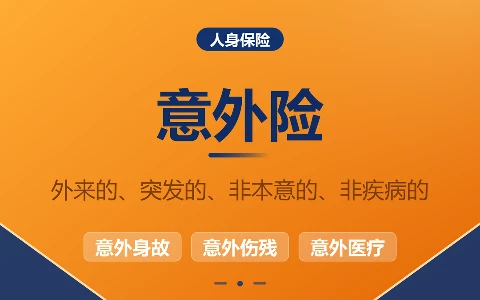
但在意外险中,意外事故需要满足意外的四要素:外来的、非本意的、突发的、非疾病的。
很显然,自杀不满足“非本意的”这一条,因此不属于意外。
猝死往往是因为心源性或脑源性疾病导致的,不满足“非疾病的”这一条,所以也不属于意外。
通常而言,被保险人哪怕配置了意外险,在保险期间发生了猝死,保险公司也是不会进行理赔的。
当然,有一些意外险产品额外包含猝死责任,这是为了避免猝死不赔给客户带来不好的体验。但如果一款意外险产品没有明确说明包含猝死责任,那么猝死通常就不在保险范围内。
那意外险通常都有哪些保险责任呢?
2. 意外险保什么?
很多朋友看到,意外险通常会包含航空意外、水陆交通意外、自驾或乘车意外,有的还有猝死、骨折等意外事故的保障责任。
那是不是没有罗列出来的意外事故,保险公司就不给赔了呢?有没有能穷尽所有意外事故的意外险产品呢?
其实意外事故,只要符合前面提到的“意外的四要素”,就都在意外险的保障范围之内。
我们再看上述《办法》对意外险的保障责任是怎么规定的。
第十二条 意外伤害保险是指以被保险人因意外事故而导致身故、残疾或者发生保险合同约定的其他事故为给付保险金条件的人身保险。
所以,意外险保什么?看下图:

其实,意外险的基本骨架就是三大责任:
(1) 意外身故责任
按保额给付,可以跟被保险人配置的其他寿险叠加理赔。
(2) 意外伤残责任
根据伤残等级按比例给付,这是意外险独有的责任,其他险种都没有伤残责任。
(3) 合同约定的其他责任
有些意外险产品就只有身故责任和伤残责任这两大基本的责任。但多数意外险产品还会包含意外医疗、意外住院津贴、交通意外、猝死等众多责任中的一种或数种。
① 意外医疗责任
报销型,根据发票实报实销,不能拿着发票从多个保险公司重复报销(和医疗险一样)。
那有了医疗险,还需要附加意外医疗吗?其实有必要的。
因为意外医疗的免赔额通常比较低,有一些是0免赔,有一些是100元免赔(意外医疗的保额上限也比较低,通常是1-5万左右),而一般医疗险的免赔额通常是1万元(医疗险保额上限比较高,通常为100万以上)。
所以意外险的意外医疗报销责任并不完全跟医疗险责任重复,意外医疗主要针对小额意外支出,而大额支出的话,可以用医疗险兜底。
意外险配置还要注意:意外医疗报销是否限社保内费用,是否限社保内用药。如果限社保内费用,那只能报销社保内费用中,个人自付部分的费用。如果限社保内用药,那要知道社保外用药不能获赔。
实际上发生意外一般都是紧急情况,这个时候通常不会顾及医生是否使用社保范围内的治疗手段,所以我们建议选择覆盖社保外费用、社保外用药的意外险产品。
② 意外住院津贴
给付型,通常有天数限制,额度为每天的津贴乘以住院天数。意外住院津贴有的产品还会分为一般意外住院津贴和意外ICU住院津贴,其赔付额度会有不同。
③ 交通意外责任
给付型,包括航空意外、水陆交通意外(轮船、火车、公交汽车)、自驾或乘车意外等,这些与意外身故/意外伤残责任是叠加给付的。
④ 猝死责任
给付型,与意外身故/意外伤残责任叠加给付。
如前所述,猝死因不满足意外四要素中“非疾病的”这一条,原本不是意外险的责任。但有些保险公司为了给客户带来更好的理赔体验,而在某些意外险产品中额外增加了这一责任。
因此,对于经常熬夜加班的朋友,在配置意外险时,要特别注意是否已附加,或者可否附加猝死责任。
⑤ 其他附加责任
有些意外险产品,专门针对老年人、儿童或女性群体,还特别附加了骨折、脱臼、烧伤、意外面部整形医疗、救护车等责任。
不同保险公司,不同的意外险产品,其保险责任各不相同,具体以保险合同条款为准。
3. 买意外险要注意什么?
配置意外险需要注意的细节其实还挺多的。除了要了解上面所讲的重点——保险责任外,还需要注意以下一些事项:
(1) 除外责任
除外责任,也叫责任免除,它关系到能不能理赔。
保险合同中关于除外责任的规定,被称为免责条款,如下图:

(某款意外险产品的免责条款)
不同的意外险产品,免责条款的内容也各有不同。比如上面这款产品,就不含猝死责任。
(2) 职业与年龄限定
职业和年龄,关系到能不能承保。
意外险的价格跟年龄基本无关,通常18-60周岁保费都一样。影响意外险价格的主要因素是职业,职业不同,出险概率不同,因而保费也会有差异。
一般而言,大多数意外险要求职业为1-3类,部分可扩展至4类职业。到了5-6类高危职业,一般的意外险就不承保了,需要考虑专属的意外险产品。
另外,如果出险时职业类别或所处工作状态对应的职业类别超出意外险产品可承保职业范围,保险公司也有权拒赔。
年龄也是选择意外险时需要注意的,因为大多数意外险的承保年龄是18-60周岁,那对于儿童、老年人群体,就需要考虑专属的意外险。
(3) 保额设定与限制
保额多少,关系到出险后能赔多少。
需主要关注身故/伤残保额、意外医疗保额。有的产品身故/伤残保额很高,但意外医疗保额过低,而发生意外事故,产生医疗费用的概率其实比身故/伤残更高。
通常,成年人的意外险保额建议100万起,因为伤残责任是伤残等级乘以保额给付比例来赔付的。比如只买10万保额的意外险,断了个胳膊(三大关节有两个关节完全丧失功能,致7级伤残)才赔4万(赔付40%,详情请参考《人身保险伤残评定标准(行业标准)JR.T 0083-2013》)。保额太低,保障就不足,意义就不大。
另外,儿童的意外险保额通常最高50万,而老年人的保额会更低。
(4) 免赔额与赔付比例
是否0免赔额,是100%赔付还是只赔80%,关系到出险后的体验和赔到手的金额。
意外医疗的免赔额,同等条件下,免赔额越低越好(有些是0免赔)。如果有意外住院津贴,也要关注是否有免赔天数,以及累计赔付天数是多少。
意外医疗的赔付比例,同等条件下,赔付比例越高越好。另外还要注意是否有限社保范围,经社保报销的赔付比例和未经社保报销的赔付比例。
(5) 保险期间与生效日
保险期间,关系到保多久,能不能续保。
通常而言,意外险的保障期间都是1年,有些旅行意外险则更短。如果意外险到期没有及时续费,就可能出现保障失效断档的情况,如果在此期间发生意外就会比较麻烦。
一年期意外险到期后,下一年可能出现责任或保费上的调整,甚至可能停售,从而需要重新挑选产品,重新了解产品责任等,比较费时费力。
而且老年人意外险保额通常都比较低,如果想在年老时也可以保有较大的保额,那在年轻时选择一款长期意外险,也是一个不错的选择。
一年期意外险麻烦点,但保费低、保额高。长期意外险则更省心省力,且能锁定老年时高保额。这两种形态的意外险产品各有特点,可各取所需。
此外,意外险虽然没有等待期,但通常会有生效日,并非今天买明天就生效,而是T+3(T表示投保成功日,T+3表示投保成功日后第3天零时生效)或者更长。因此,购买意外险需要提前规划,不要事到临头才来买。
以上是选择意外险产品需要注意的事项。
4. 出险后要注意什么?
万一发生意外事故,出险后怎么就医,怎么理赔,要准备什么材料?
以下是一般流程:发生意外事故 –>报案(同时向保险公司及相关部门如交管报案) –>就医(收集好就医凭证) –>准备材料 –>提交材料 –>案件审核 –>案件处理结果反馈 –>保险公司支付理赔款。
(1) 及时报案
避免超过时效而被拒赔。
意外发生之后,要及时通知保险公司,一般是出险后24小时或48小时。保险公司备案后,后续理赔报销会更顺利。同时,注意要求有关部门出具意外事故证明,日后理赔时用得上。
(2) 就医医院
意外险的就医医院,一般要求是二级或以上的公立医院普通部。
通常不包括私立医院,以及主要作为诊所、康复、护理、 疗养、戒酒、戒毒或类似的医疗机构。另外有些社保定点医院也不在意外险覆盖的就医医院范围内。
当然,有些意外险产品也会允许特殊、紧急情况下,允许首次就医时,到非二级或以上医院。
这里需要提醒一下:① 有些保险公司会将一些地区的医院排除在其认可的就医医院范围外,哪怕它本身是二级或以上的公立医院。② 治疗时要注意“合理且必要”原则,不能因为有了保险,就使用不合理、非必要的治疗手段或药物。否则,保险公司很可能拒赔。
(3) 就医凭证
就医凭证,包括但不限于门诊或住院病历、发票、费用清单。
产生意外医疗费用的,要保留好就医凭证,后面找保险公司报销时使用。
(4) 伤残鉴定
若因意外事故导致伤残,要找专业鉴定机构,保留伤残鉴定报告。
因意外事故导致伤残的,要保留好有关部门出具的意外事故证明、伤残鉴定报告等。伤残鉴定要找专业的鉴定机构,避免影响后续赔偿。总之,资料准备越齐全,理赔过程会越顺畅,赔付速度会越快。
(5) 材料准备
理赔时需要提供包括但不限于以下材料:
① 保险索赔申请书
② 被保险人身份证 正、反面复印件
③ 被保险人银行卡 正、反面复印件
④ 保险公司认可的二级及以上医疗机构出具的医疗证明、医疗费发票
⑤ 伤残鉴定报告原件(如有)
⑥ 若被保险人驾驶机动车辆发生意外事故的,需提供驾驶证、行驶证复印件,及交警事故责任认定书复印件。
⑦ 涉及死亡的,需提供死亡证明、丧葬费发票、火化证明、户籍注销证明原件、人民法院出具的宣告死亡证明文件,以及被保险人与死者家属的赔款协议、付款证明原件、其他可能需要补充的材料等。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/yiwen-gaodong-yiwai-shanghai-baoxian/


评论列表(1条)
写得条理清楚,一看就明了。以后买保险,心里就有数了