【意外伤害保险】
是指以被保险人因意外事故而导致身故、残疾或者发生保险合同约定的其他事故为给付保险金条件的人身保险。意外伤害保险简称【意外险】。
意外的四要素:
外来的(非身体内部原因)、突发的(瞬间发生)、非本意的(非故意追求或放任)、非疾病的(不是疾病导致的后果)
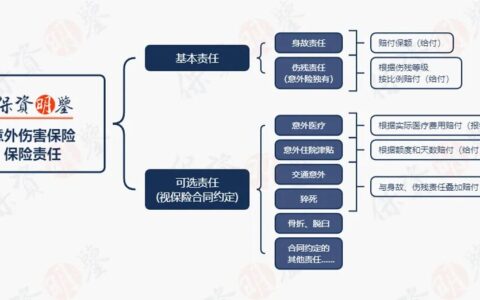
意外伤害险的必选责任:身故、伤残
意外伤害险的可选责任:意外医疗(最好要有)、意外住院津贴、交通意外
意外身故:按保额一次性给付
意外伤残:按《人身保险伤残评定标准》1~10 级,对应 100%~10% 保额比例给付
意外医疗:根据实际治疗费用报销
意外险的种类
市场上按发生场景,通常将意外伤害保险分为以下几类:
【综合意外险】
覆盖日常全场景的个人意外险,通常“身故 + 伤残 + 意外医疗”三责齐全,部分含住院津贴、骨折津贴。日常保障的首选,一年几百元可做到上百万保额。
【交通意外险】
以“乘坐/驾驶指定交通工具期间发生意外”为给付条件,含航空意外险、驾乘意外险、火车/轮船意外险等。保障范围窄但保额高,机票附赠的那种“百万航意险”就是典型。
【旅行意外险】
以“旅行行程期间”为保障期,除意外责任外常附加紧急救援(境外医疗运送是核心价值)、行程延误、行李财物损失、个人责任等。出境游需注意部分国家签证(如申根)强制要求含医疗保障的旅行险。
【高风险运动意外险】
专门承保滑雪、潜水、攀岩、马拉松、越野等高风险运动期间的意外。为什么单列:普通综合意外险几乎都把这类活动列为免责条款,参加前必须单独买。
【学平险 / 老年意外险等人群定制意外险】
按人群风险结构定制。学平险覆盖学生在校及生活中的意外伤害和住院医疗;老年意外险针对老人跌倒高发的特点,常加强骨折、救护车责任,且放宽投保年龄(普通意外险多限 65 岁以下)。
【雇主责任险 / 团体意外险】
企业为员工投保。注意二者法律性质不同——团体意外险的赔款给员工本人,不能抵扣企业的工伤赔偿责任;雇主责任险的赔款给企业,用于替代企业承担的赔偿责任。高危行业(建筑、物流)通常为刚需。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/yiwai-shanghai-baoxian-jiqi-fenlei/