业内有句话,说是我们要有“人生必备7张保单”的保险理念。经济条件允许,备齐7张保单,那确实是有了比较完备的保障,可以更加安心踏实地享受美好生活!
但是否必备,我看还是根据各自的需求吧!毕竟7张保单下来,一年的保费也是不小的开支。
那哪些险种是可以拥有多张保单,哪些是没必要重复购买的呢?下面我从是否可以叠加理赔的角度,来聊一下买保险时应该注意的一些问题。
1. 哪些险种可以叠加理赔?
(1) 寿险
无论你购买多少份寿险,保障期内身故都可以累计叠加获得赔付,包括定期寿险、终身寿险(增额终身寿险)、年金险等。
举个例子:“大保”在两家公司各购买了一份定期寿险,均保到60岁,一家的保额为300万,另一家的保额为200万。如果“大保”不幸在55岁时去世,那么“大保”的受益人将获得两家公司的理赔,理赔金额为300万+200万=500万元。
注:儿童身故保险也可以叠加赔付,但是其最高保额会有一定的限制。对于被保险人不满10周岁的,不得超过20万元。对于被保险人已满10周岁但未满18周岁的,不得超过50万元。
(2) 重疾险
重疾险的赔付与实际花费的医疗费用是没有关系的,只要罹患了保险合同中规定的重疾,保险公司就要根据保险合同的规定一次性支付约定的保险金。如果购买多份重疾险,无论是在同一家保险公司买的重疾险还是在不同公司买的重疾险,也无论买的是同一款重疾险还是不同的重疾险,都是能够叠加赔付的。
举个例子:“大保”分别在2家不同的保险公司各投保了一份保额为50万元的重疾险。3年后,“大保”得了胃癌,符合两家保险公司重疾险合同里的赔付标准,那么两份重疾险都可以赔,“大保”可获得50万+50万=100万的理赔金。
注:重疾险与医疗险的组合也是可以叠加理赔的。重疾险和医疗险也是没冲突的,可以叠加购买,也可以叠加赔付。
(3) 意外险(意外医疗除外)
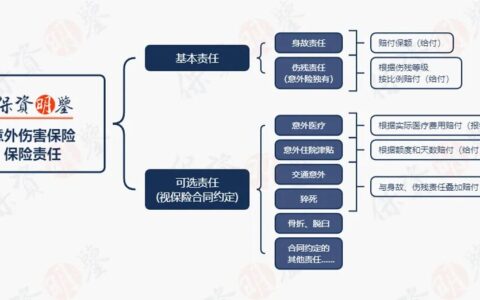
意外事故导致的身故或残疾,属于给付型,可以同时购买多份,可以叠加理赔相应的赔偿金或死亡赔偿金,但在具体赔偿环节,赔偿金额应以保险合同为准。
举个例子:“大保”摔倒了,落了个全残,他买有2份保额100万的意外险,那么两份意外险都可以赔付,“大保”可得到200万的赔偿金。
注:意外事故导致的医疗费用(意外医疗),属于报销型,不可以叠加理赔。
举个例子:“大保”摔倒了,骨折住院治疗花了5万,报销不会超过5万元。
2. 哪些险种不能叠加理赔?
(1) 医疗险
医疗险是费用报销型的保险,和意外险里面的意外医疗一样,遵循“实报实销”的原则,都是以实际发生的医疗费用为限进行报销,扣除免赔额后,花多少报销多少,最高报销的费用不会超过实际花费的费用。如果购买了多份医疗保险,保险公司则会根据比例进行理赔。
举个例子:“大保”摔倒了,骨折住院治疗花了5万,他买了2份保额为100万的医疗险,那他也只能从一家保险公司获得不超过5万的理赔(如果有免赔额,还得扣除免赔额度)。
(2) 财产险
一般来说,购买了财产险,保险公司只会按照实际损失的金额进行理赔,赔付的最高金额不会超过保险标的实际价值,并不能够叠加理赔。
配置多份保险要注意什么?
经济条件允许,希望家人有完备的保障,那可以为家庭成员都按“人生必备7张保单”的理念,购买多份保险。
但购买多份保险之前,必须事先了解哪些险种是可以叠加理赔,哪份保险可以理赔多少以及每份保险的保障范围和免责条款,从而做出科学的规划和合理的配置。
最后总结一下:
给付型保险可以叠加理赔,比如寿险、重疾险、意外险(意外医疗除外);报销型保险不能叠加理赔,比如医疗险、意外险中的意外医疗、财产险等。
因此,没必要重复购买的险种:医疗险、意外险。
可以配置多份的险种:寿险(定期寿险、终身寿险、年金险)、重疾险。
正因为寿险可以叠加赔付,所以常被用作财富传承的金融工具。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/duofen-baoxian-kefou-dijia-lipei/


评论列表(2条)
真出事,就怕这不赔,那也不赔了
@靠人不如靠己:其实很多时候是投保人没搞清楚保险责任和除外责任,要么就是健康告知时没能如实告知。正常情况下,在保险责任里的都会赔。