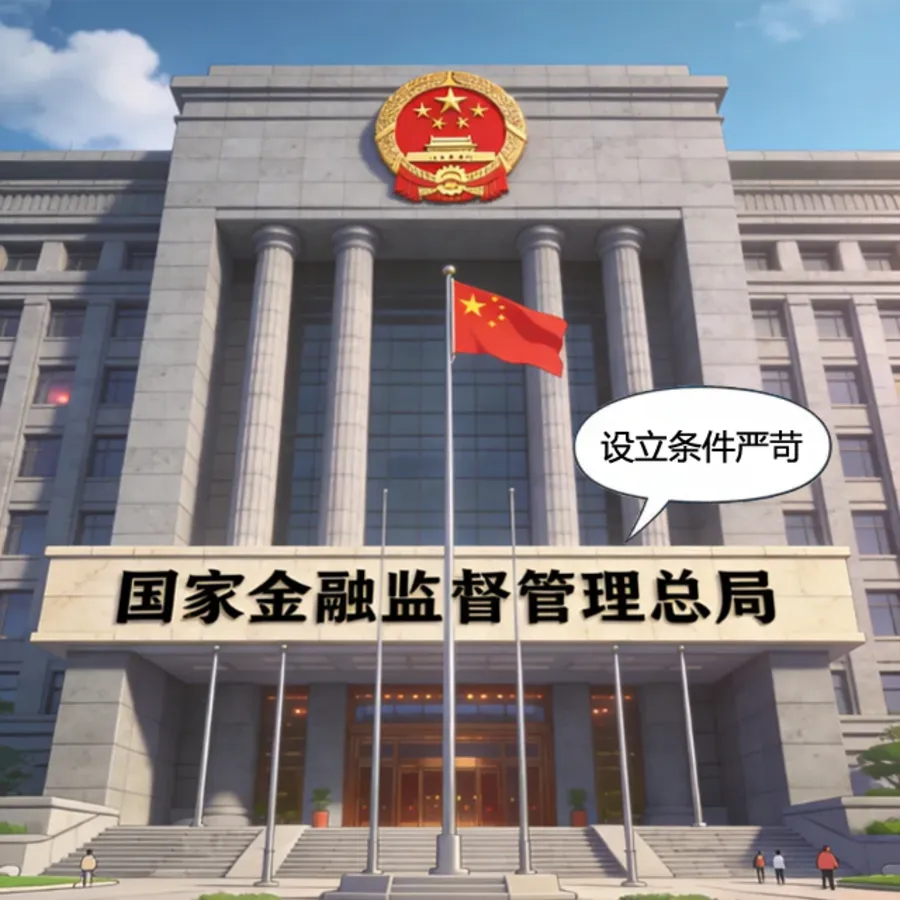
1. 设立条件严苛
开一家保险公司,不是你有钱就能开的。首先要经过国家金融监督管理总局非常严格的审批,从股东资质、高管资历到公司治理,每一环都要审查。
能拿到保险牌照的,都是实力雄厚、背景过硬、持续盈利、信誉良好的大公司。这就像考公务员,门槛极高,不是谁都能进的。
2. 注册资本雄厚
法律规定,设立保险公司,注册资本最低限额是人民币2亿元,而且必须是实缴货币资本,不能以实物、知识产权等形式认缴,从开业之初就夯实资金底子。
注意,是实缴,不是认缴。也就是说,开保险公司之前,真金白银的2个亿就得先放那儿。这可不是随便说说的,是实打实的本钱。
3. 保证金制度
保险公司需将注册资本的20% 存入监管指定银行,这笔资金除公司清算还债外,任何情况都不得动用,作为最基础的债务兜底储备。
这就像开饭店先交食品安全保证金一样,专门留着应对突发情况。不到万不得已,谁也动不了这笔钱。
4. 责任准备金制度
每卖出一份保单,都要按监管要求从保费中提取对应资金,专门用于覆盖未来的理赔、给付支出,确保“该赔的钱”提前预留到位。
这笔钱是精算师算好的,确保未来要赔的钱都提前准备好了。就像你每个月从工资里拿一笔钱出来,专门留着还房贷一样。
5. 公积金制度
保险公司赚了钱,不能全分了,需要每年从税后利润中强制提取10% 作为法定公积金,专门用于弥补经营亏损,相当于给公司加了一层抗风险缓冲垫。
这就像你工作赚了钱,不能全花了,总得存点应急。公积金就是保险公司的”应急储备金”,让公司更稳。
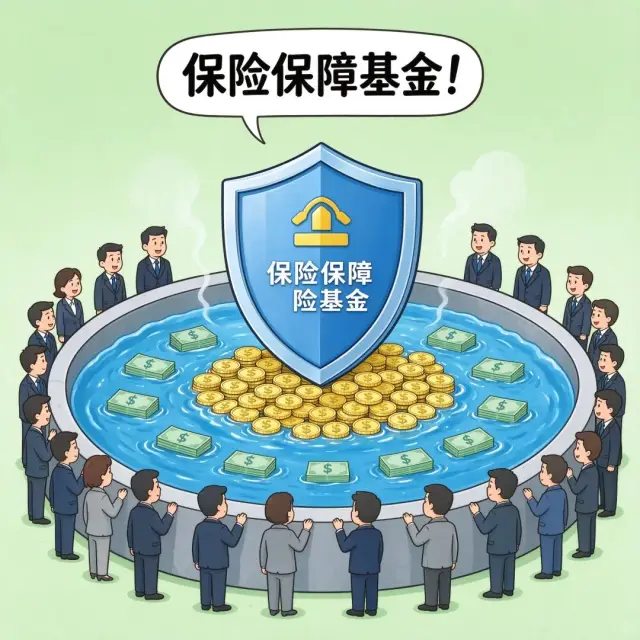
6. 保险保障基金制度
全行业每家保险公司都要交一笔钱,汇集起来形成互助救助基金,即”保险保障基金”。这是整个行业的”救命钱”,当前总规模超2000亿元。
万一哪家保险公司真的出了大问题,这笔基金就会出手救助,确保你的保单利益不受大的损失。历史上已成功救助新华保险、安邦保险、华夏人寿等多家出险机构。保险保障基金是整个行业的安全垫。
7. 偿付能力监管制度
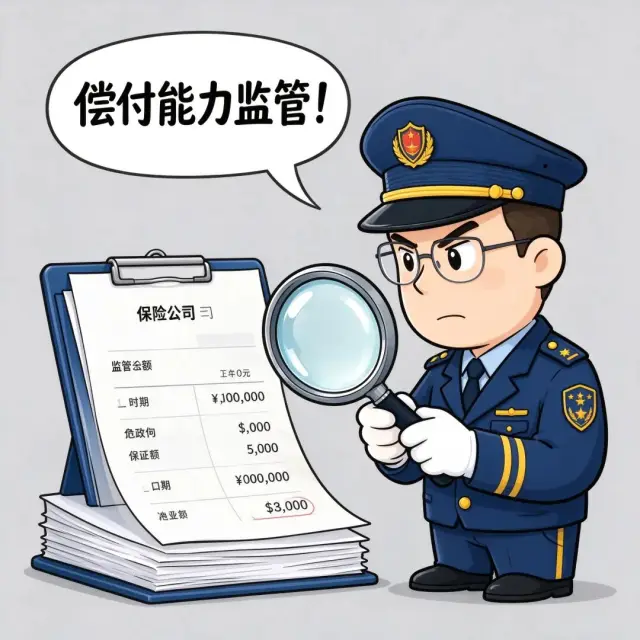
国家金融监督管理总局每季度都会检查保险公司的”偿付能力”——简单说就是,你有没有钱赔?
按“偿二代”规则,要求保险公司的核心偿付能力充足率≥50%、综合偿付能力充足率≥100%、风险综合评级≥B类,每季度核查,不达标就会被限制新业务、限制分红、要求增资甚至直接接管。
这就像体检一样,每季度查一次,有问题早发现早治疗。
8. 再保险制度
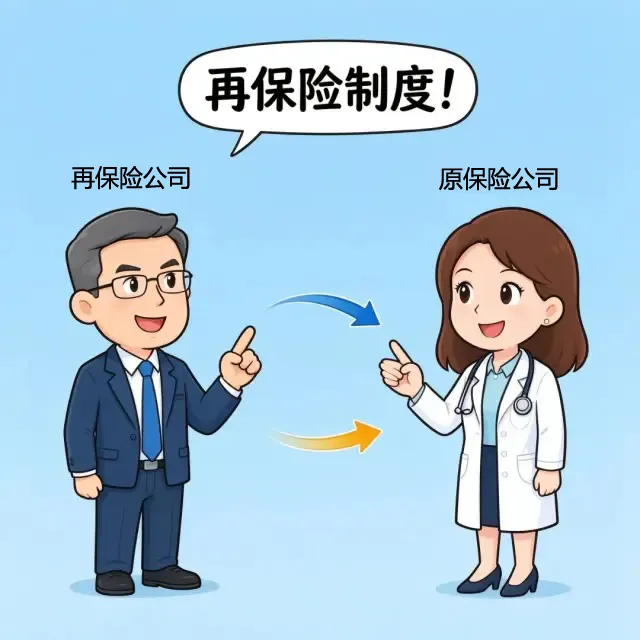
保险公司自己也会”买保险”,这就是再保险。大的风险,保险公司会分一部分给再保险公司一起承担。
这样一来,就算发生特别大的灾难,保险公司也不会一个人扛不住。风险被分散了,你的保单就更安全了。
9 资金运用监管制度
老百姓交的保费,保险公司拿去怎么投资?国家管得非常严!保险资金的投资范围、比例都受《保险法》严格限定,严禁违规高风险投机,必须安全、稳健,从源头守住本金安全。
大部分资金都投在银行存款、国债、金融债这些安全资产上。毕竟,这是老百姓的”保命钱”,绝不能拿去冒险。
10. 破产强制转让制度
公司不想开了就能关门?保险公司不行。《保险法》明确规定,保险公司不能随意解散。
经营人寿保险的保险公司即便被依法撤销或宣告破产,所有人寿保单和对应的责任准备金,必须转让给其他正常经营的寿险公司;转让不成的,由监管直接指定机构接盘,客户的合法保单权益不受任何影响。
简单说就是:就算真的有保险公司经营不下去了,你的保单,也有人接盘。
写在最后
看完保险的这十大安全机制,你应该明白了:保险公司不是随随便便就能开的,保单也不能没人管。
从牌照审批到日常监管,从保证金到保障基金,国家给保险行业上了一道又一道的保险。你买的不是某家公司的产品,而是整个国家信用背书的金融安全网。
所以,放心买保险。这背后,是一整套国家制度在为你兜底。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/baoxian-10-da-anquan-jizhi/