经常跟客户聊天,十个人里有八九个都会说出这句话:钱放银行定期多踏实,急用钱随时能取,顶多损失一点利息,本金一分不少;保险看着收益还行,中途要是缺钱退保,还要亏本金,实在不划算。
这话乍一听完全没毛病,站在普通人短期用钱的角度,银行定期确实赢在了灵活。但很多人只盯着 “随时取钱” 这一点,忽略了存钱真正的目的 —— 我们存钱,不只是为了手里有钱周转,更是为十年、二十年之后的养老、孩子教育存一笔确定的钱。
今天就用大白话,把银行存款和储蓄保险掰开揉碎讲清楚,二者从来不是二选一,而是各司其职。
一、银行定期的好处,没人否认,只适合短期闲钱
先说银行定期的优势,我从不否定存款的价值,它是每个家庭必备的资金蓄水池。
第一,看得见、摸得着,心里踏实。钱存在银行卡里,手机银行随时能查到余额,存取全由自己说了算,不用看任何合同约束。
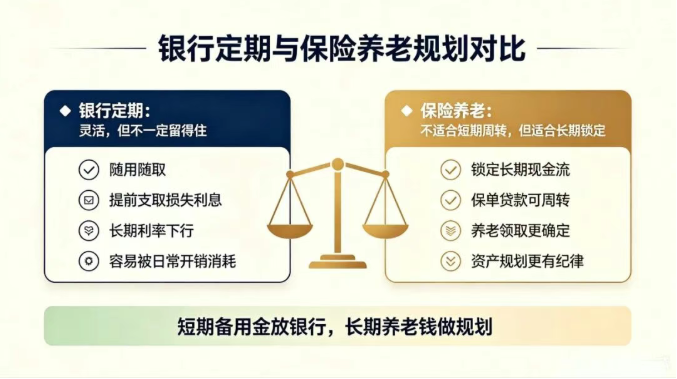
第二,流动性拉满,应急无压力。哪怕存了五年定期,中途急需用钱,直接柜台或者手机支取,本金全额返还,只是利息按活期计算,损失的只是一点收益,不会动到底子。
第三,门槛低,打理简单,不用费心研究规则。几百块就能存,到期自动续存,不用额外操作,适合不爱折腾理财的普通人。
基于这些特点,银行定期最适合存放未来 1-3 年内会用到的资金:家庭应急备用金、一两年内买房买车的首付、孩子近一两年的补课开销、日常周转资金。
这类钱的核心需求是 “随取随用”,短期灵活优先,银行存款是最优选择。
但银行存款最大的短板,恰恰也是它的 “太灵活”。
很多人都有这样的经历:明明想着存一笔钱留作养老,放在定期里,可生活里到处都是花钱的口子。
朋友借钱不好意思拒绝、商场打折忍不住消费、家里临时装修、老人看病、人情往来…… 但凡有点支出,第一时间就去支取存款。
存款没有任何约束,钱存进去,没有强制留存的机制,存着存着就不知不觉花光了。
年年存,年年取,几十年下来,到退休的时候回头一看,手里根本没有一笔完整、稳定的养老积蓄。灵活是优点,长期储蓄时,反而成了最大的阻碍。
除此之外,近几年大家都能明显感受到,银行存款利率一直在逐年下调。
现在三年、五年定期利息已经很低,一笔钱到期续存,只能按照当下更低的利率重新计息。如果规划二三十年的养老,单纯靠存款,长期收益很难跑赢通胀,手里的钱会慢慢缩水。
二、保险不是替代存款,是帮我们守住长期规划的钱
很多客户走进一个误区:要么全存银行,要么全买保险,把两者放在对立面比较。其实家庭资产配置,从来不是单选题,而是搭配题。
银行解决的是 “当下手里有没有活钱”,保险解决的是 “多年以后,我有没有一笔确定能拿的钱”。
银行存款像家里的冰箱,存放短期食材,随取随吃;储蓄保险像地下室的储藏柜,专门存放十年、二十年以后才会用到的储备,专款专用,不会被日常开销随意消耗。
养老、孩子十几年后的教育金,属于长期刚性支出,这笔钱最怕中途被挪用。
储蓄保险的核心作用,就是强制储蓄,帮我们锁定一笔长期资产:投保时合同直接锁定终身收益,不受未来利率下行影响,几十年复利稳定增值,这是银行定期做不到的。
有人会反驳:就算能锁定收益,中途缺钱退保亏本金怎么办?这里要分两种情况客观看待,不回避保险的流动性短板。
第一种:3 年内就要动用的钱,千万别买长期储蓄险。保险前期现金价值低于已交保费,投保前几年全额退保,确实会亏损本金。这不是产品坑人,而是资金期限不匹配。如果这笔钱一两年内可能要用,硬放进保险,自然会觉得不划算,这种情况老老实实存银行就好。
第二种:长期规划资金,真遇到急事,不用全额退保,有多种周转方式真正用来养老、教育储备的钱,一般不会轻易动用。万一突发大额支出,完全不用选择退保亏钱,保单自带多种灵活周转功能:1、保单贷款绝大多数储蓄保单可以贷出现金价值的 80%,短期周转使用,贷款期间保单收益、保障不受影响,资金周转开后归还贷款,增值不会中断,相当于多了一笔无息备用金;
2、减保领取如果需要长期用钱,可以按需领取部分现金价值,剩下的保单继续复利增长,不用一次性全部取出;
3、万能账户部分领取附加万能账户的产品,满一定年限后可自由支取账户资金,操作简单。
简单来说,保险不是钱取不出来,只是不建议短期全额退保。长期持有前提下,短期周转有成熟解决方案,不会把资金彻底锁死。
三、一张表分清:什么钱存银行,什么钱配置保险
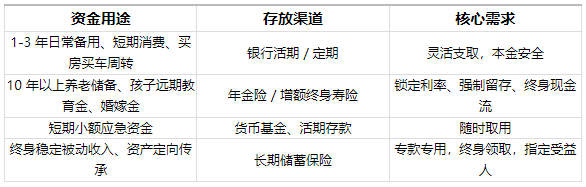
银行存款只能一次性支取本金利息,钱花完就没有后续收入;而养老年金险可以做到活多久领多久,一辈子都有稳定现金流,完美对冲长寿风险。
哪怕领不完,剩余资产也能给到指定家人,定向传承,这是银行存款不具备的功能。
四、合理的家庭存钱方案,从来不是二选一
成熟的理财思路,从来不会把所有资金放在同一个渠道,标准配置可以分成三部分:1、活钱放银行预留 3-6 个月家庭开支作为应急金,存银行定期或活期,应对突发小额支出,保证生活不受影响;
2、闲钱做长期保险规划除去短期备用金,剩余短期内不会动用的积蓄,分一部分配置储蓄保险,锁定长期利率,强制留存养老、教育资金,避免中途随意花掉;
3、少量灵活理财根据自身风险承受能力,搭配低波动稳健产品,平衡整体收益。
我们再回到客户最初的疑问:“存银行中途取钱不亏本金,保险退保会亏,为什么还要买保险?”
答案很简单:二者承担的责任完全不同。
银行给我们当下的安全感,保险给我们未来的确定性。
如果只靠银行存款规划养老,最大的隐患是钱留不住,利率持续走低,几十年后很难攒下足够养老的积蓄;如果把所有钱全部投入保险,短期遇到急事周转不开,也会陷入被动。
真正稳妥的财务规划,是用银行守住当下,用保险托举晚年。
短期要用的钱,安心存银行;打算放十年以上、留给未来自己和孩子的钱,配置保险锁定收益、强制留存。
结尾
不用纠结 “银行和保险哪个更好”,适合不同资金周期的工具,没有优劣之分。
担心短期用钱不方便,短期资金一分都不要投入长期保险;但如果想确保几十年后,自己退休、孩子升学时有一笔稳稳当当的钱,只靠银行定期远远不够。
灵活能解决眼前的难处,确定性才能安放长远的生活。分清手里每一笔钱的使用时间,搭配存放,才能既不耽误当下用钱,也不辜负未来的自己。
本文转载自圆桌笔记 作者:桌子,本文观点不代表保资明鉴立场。