按风险的对象分类,人生面临的潜在风险可以分为人身风险、财产风险、责任风险、信用风险等。
人身风险是指人的身体或者生命遭受意外、疾病等损害而造成人的身体受伤、健康变差,甚至导致残疾或者死亡,以及由此引发的经济生产能力降低或丧失的风险,包括生、老、病、死、残等状态。
人身风险主要包括:
意外风险:如交通事故、跌倒摔伤、失足落水、突发火灾等,可能造成身体伤害、残疾甚至危及生命。
健康风险:如重大疾病、身体伤残、慢性疾病、老年护理等,可能导致高额医疗费用支出、收入减少或中断、身体痛苦以及生活质量下降。
死亡风险:人必有一死,但什么时候死,因什么原因死却是不确定的。比如英年早逝会给家庭带来严重的经济和心理影响,可能会改变其他家庭成员未来的人生轨迹。
养老风险:晚年退休生活的经济保障,特别是人生最后5-10年失能期的日常护理照料,将是独生子女家庭未来必须面对且难以兼顾的事情。
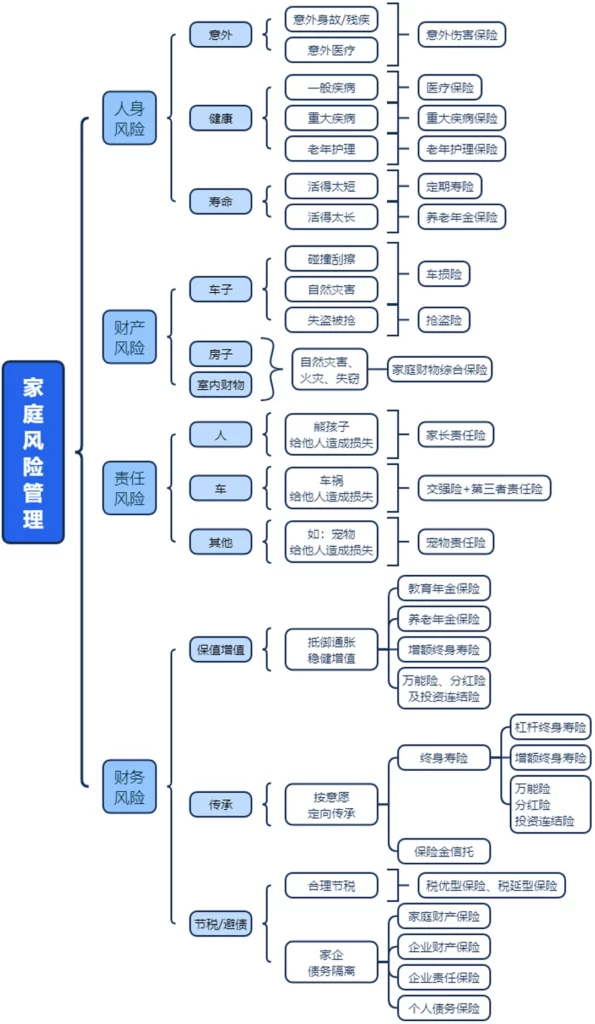
财产风险是指因为意外事故(如车祸导致的车辆刮擦损坏)、自然灾害(如地震、台风、洪水)、火灾、盗窃等原因造成实物财产的贬值、损毁或者灭失的风险。
责任风险是指因个人或家庭成员的疏忽或过失行为,造成他人的财产损失或人身伤亡,按照法律、契约应负法律责任或契约责任的风险。如车辆、顽童、宠物给他人造成经济损失或人身损害等应承担的赔偿或法律责任。
财务风险是指受难以预料或控制的因素影响,导致个人或家庭的财务状况出现问题。如收入中断、投资失败、债务危机等致使个人或家庭蒙受损失或陷入经济困境。
财务风险主要包括:
职业风险:裁员失业、职业瓶颈、经济下行、行业萧条等,可能影响个人收入下降或中断。如教育培训机构的关停整顿、房地产行业的危机,以及经济下行导致IT大厂降薪裁员等。
资产管理风险:如创业失利、投资失败或因资产管理不当等原因,导致亏损甚至负债,使个人及家庭陷入经济困境。
资产传承风险:如家庭资产不能按照个人意愿定向传承的风险。
信用风险是指在经济交往中,一方违约给对方造成经济损失的风险。
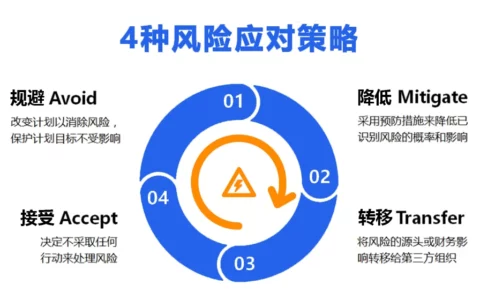
以上人生风险其实是普遍存在的,我们可以通过对风险的识别、分析和评估,选择规避、降低、转移的风险应对策略,通过制定风险管控措施,来防范和化解风险。
保险就是合法转移风险的一个金融工具。我们可以通过配置保险,将意外/疾病/身故/养老风险、财产风险、责任风险、信用风险,以及一些职业风险、财务风险等进行转移,以保障自己及家人的平安、健康和幸福。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/rensheng-fengxian-yu-guanli/