现在去医院,随便做个手术住几天,没个大几千根本出不来。普通人最怕的不是生病,是生病住院后,医保报完剩下的那堆自费单。对于大多数月薪几千的普通人,真扛不住一场稍大点的病。
几百块钱买份尊享e生2026,一年几百万的报销额度,普通家庭看病就不用慌了。
1. 产品特色与亮点
- 全周期保障升级:首次将保障延伸至术后康复阶段,不限疾病的康复住院责任最高可报300万,覆盖从治疗到康复的全流程医疗开支。
- 用药保障全面扩容:特药种类升级至341种,覆盖恶性肿瘤靶向药、罕见病特药,还将符合条件的超适应证用药纳入保障,无需额外提交复杂证明即可赔付。
- 核保政策人性化:所有除外疾病均支持核保复议,甲状腺结节、乳腺结节等常见小问题,连续投保满足条件后可自动转为标准体承保,取消除外责任。
- 就医网络拓展:除二级及以上公立医院普通部外,还覆盖183家私立医院、33家专业康复机构,质子重离子治疗不限医院选择。
- 高性价比杠杆:30岁人群年保费仅三百余元,即可撬动最高600万年度保额,平摊到每天不到2元,用极低成本对冲大额医疗风险。
2. 保险责任
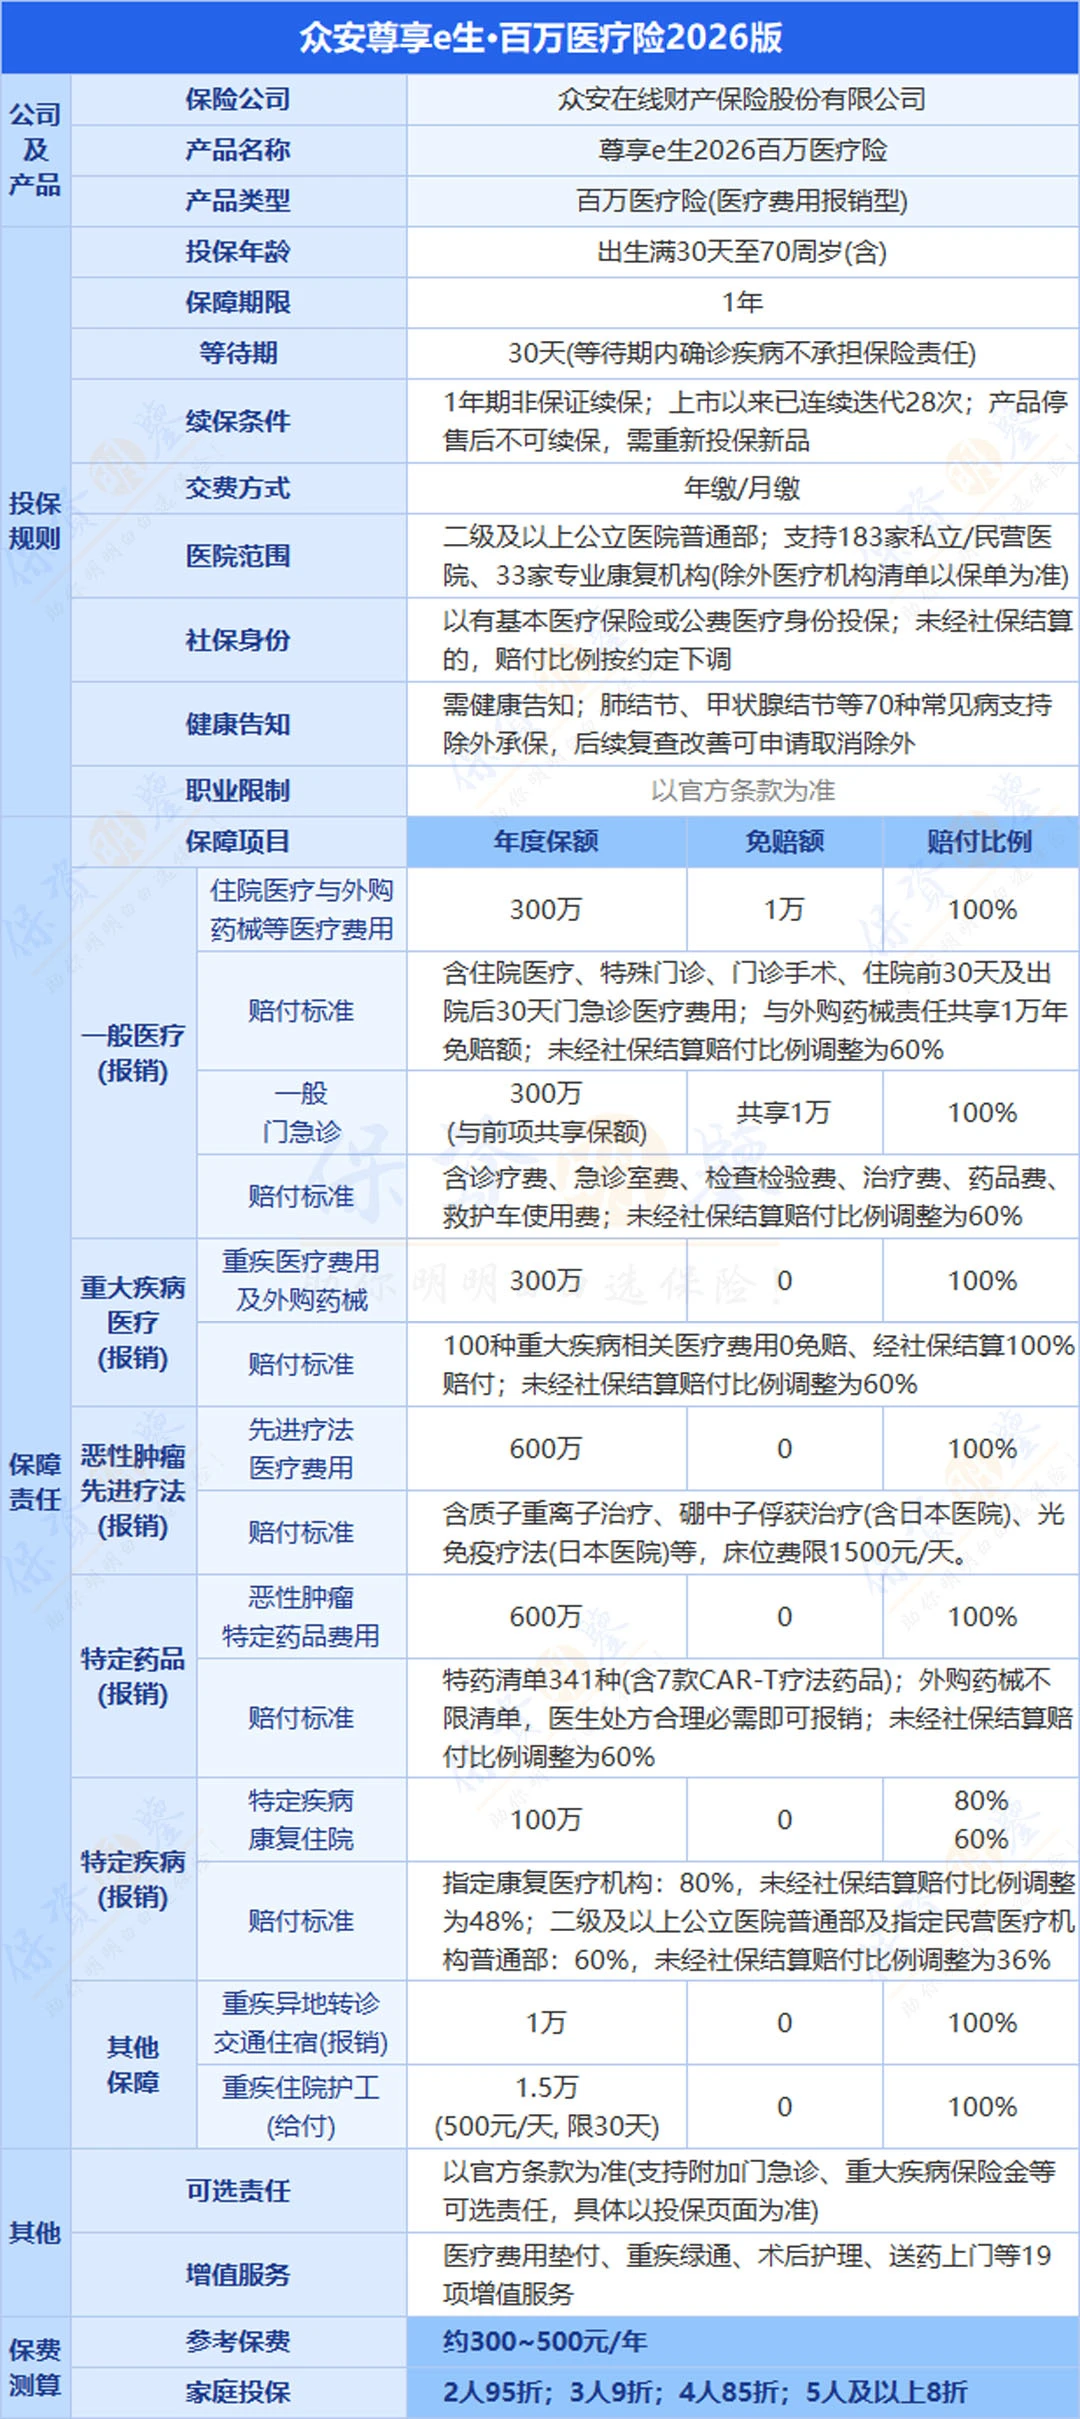
基础保障覆盖四大核心板块,同时支持模块化附加责任选择:
- 一般医疗保险金:年度最高保额300万,覆盖住院医疗、特殊门诊、门诊手术、住院前后门急诊费用,社保结算后超出1万免赔额的部分可报销。
- 重疾医疗保险金:年度最高保额300万,覆盖重疾+罕见病相关医疗费用,0免赔额,包含恶性肿瘤质子重离子治疗保障。
- 恶性肿瘤先进疗法:年度最高保额600万,含质子重离子治疗、硼中子俘获治疗(含日本医院)、光免疫疗法(日本医院)等。
- 院外特定药品费用保险金:覆盖300余种恶性肿瘤及罕见病特药,包含未在国内上市的特种进口药品,部分计划还将CAR-T治疗药品纳入保障范围。
- 康复住院保险金:新增不限疾病的康复住院责任,指定康复机构内最高可报100万,填补术后康复阶段的医疗费用缺口。
- 重疾异地转诊交通住宿费及重疾住院护工费:飞机限经济 舱,火车/动车/高铁限软卧或一等座,住宿费限转院后目的地的标准间;护工费500元/天,以30日为限。
- 可选附加责任:支持按需附加癌症赴日医疗、特需医疗、家庭共享免赔额、齿科护理等责任,灵活适配不同家庭需求。
3. 赔付方式
- 常规赔付规则:以有社保身份投保且经社保结算的费用,符合保障范围的部分按100%比例赔付;若未经社保结算,赔付比例降至60%。
- 免赔额规则:一般医疗责任年度1万免赔额,与外购药费用共享免赔;重疾、罕见病、康复住院责任均为0免赔额。
- 直付/垫付机制:符合条件的住院费用可申请保险公司直接与医院结算,或提前垫付住院押金,无需患者自行垫付大额医疗资金;院外特药支持直付,凭处方取药无需先自费再理赔。
- 特药赔付:在指定特药药房取药时,由保险公司直接与药房结算费用,患者无需支付保障范围内的药款,大幅减轻购药资金压力。
4. 增值服务
整合19项覆盖诊前、诊中、诊后的全流程健康管理服务,核心权益包括:
- 就医绿通:疑似重疾/特定疾病时,协助安排专家门诊、加急住院,解决挂号难、排队久的痛点。
- 住院护工服务:普通住院可享5天护工陪护,癌症及特定疾病住院可享最长30天护工服务,解决家属没时间陪护的难题。
- 第二诊疗意见:对诊断或治疗方案存疑时,可申请国内三甲医院主任医师级别的专家出具第二诊疗意见。
- 健康管理四选一:部分计划支持从健康体检、儿童健康服务、康复理疗服务、家庭常备药自选服务中任选一项使用,覆盖不同家庭的日常健康需求。
- 7×24小时医管家:提供1对1视频问诊、图文咨询、用药指导等线上医疗服务,日常小问题不用跑医院就能解决。
5. 投保规则
- 投保年龄:首次投保年龄为出生满30天至70周岁,重新投保最高可支持至105周岁,高龄人群投保门槛远宽于多数同类产品。
- 职业限制:仅支持1-4类职业投保,高空作业、刑警、消防员等5-6类高风险职业无法投保。
- 等待期:首次投保等待期为30天,意外伤害导致的医疗费用无等待期;期满后在指定窗口期内重新投保,无需重新计算等待期。
- 犹豫期:保单生效后设有15天犹豫期,犹豫期内退保可全额退还保费,超过犹豫期退保仅退还剩余未满期保费。
- 投保身份:支持有社保、无社保两类身份投保,有社保身份的保费价格更低,但就诊时需先走社保结算才能享受100%赔付比例。
6. 适合人群
- 全年龄段健康人群:从婴幼儿到70岁高龄老人,只要符合健康告知,都能以极低保费获得大额医疗保障,覆盖普通家庭的基础医疗兜底需求。
- 看重就医体验的人群:需要就医绿通、住院垫付、特药直付等服务,不想在大病就医时为资金、资源发愁的用户。
- 有常见小异常的人群:甲状腺结节2级及以下、乳腺结节2级及以下等常见体检异常,符合条件可正常投保,后续还支持核保复议取消除外责任。
- 关注术后康复的人群:担心大病术后康复治疗费用过高,希望把康复阶段的医疗开支也纳入保障的用户。
7. 注意事项
- 不保证续保:产品为一年期产品,不保证续保,若产品停售将无法继续投保,后续身体状况变差可能难以购买其他百万医疗险。
- 小额住院难理赔:一般医疗设有1万年度免赔额,社保报销后自付部分低于1万的小额住院,无法获得赔付,日常小住院的保障作用有限。
- 职业限制严格:仅开放1-4类职业投保,高风险职业人群无法通过本产品获得保障,需选择专门的高危职业医疗险。
- 特药清单有局限:少数罕见病特效药不在特药保障清单内,使用这类药品时无法走报销流程,需自行承担费用。
8. 保险公司简介
众安在线财产保险股份有限公司是国内首家互联网保险公司,由蚂蚁集团、腾讯、中国平安等头部企业联合发起设立,2015年正式成立,总部位于上海。
作为互联网健康险赛道的标杆企业,众安保险的尊享e生系列自2016年上线以来,已完成25次产品迭代,累计服务超1000万家庭,先后斩获“最受欢迎保险产品奖”“年度人气互联网保险产品”等多个行业奖项,是国内用户认知度最高的百万医疗险系列之一。
依托互联网技术优势,众安保险实现了全流程线上投保、理赔、服务,理赔时效和服务响应速度在行业内处于领先水平,是国内互联网健康险领域的头部服务商。
最后说一下,众安尊享e生·百万医疗险一年几百块,一般医疗、重疾医疗、院外特药、术后康复全涵盖,每一分保费都花在看病的刚需上。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/zhongan-zunxiang-e-sheng-baiwan-yiliaoxian-2026/