做保险4年来,总能听到有人说“保险是骗人的”。我其实挺能理解这种说法的,因为我以前也曾这么认为。只是随着年纪渐长,经历过身边有人出险,有的因为没有配置保险而全部损失独自承担,而有的因为配置了保险而获得理赔,慢慢地我才认识到保险有其独特作用和价值。
保险不是骗局,它是人类发明的最古老的互助机制——把 “一个人的风险” 变成 “一群人的分摊”,再用科学(大数法则)让它规模化、可预测、可长期运转。
人们觉得它 “骗人”,往往是因为错把保险当成了投资品,或者把 “卖保险的人的问题” 当成了 “保险本身的问题”。
1. 起源:保险诞生于”海运血泪”里的朴素互助
保险并非凭空造出的金融工具,它诞生于一个非常具体的生存困境——海上贸易的巨额风险。
雏形 “海上冒险借贷”:古代商人远洋,一旦船沉货失,全家倾家荡产。于是有人约定:船主预存一笔钱给放贷人,若船只平安到港,这笔钱归放贷人;若中途损失,放贷人承担损失。这已经具备了 “用确定的成本换取不确定风险的兜底” 的核心逻辑。
第一张保单(1347 年):现存世界最早的保险单,是 1347 年 10 月意大利热那亚商人乔治・勒克维立出立的航海保单,承保 “圣・克勒拉” 号商船。
第一份 “现代意义” 保单(1384 年):1384 年佛罗伦萨出现承保货物从法国阿尔兹运抵比萨的 “纯粹” 保单,明确了保险标的、保险责任(海难、船舶破损、搁浅、火灾、沉没等)。
火灾保险(1666 年后):1666 年伦敦大火烧掉全城大半建筑,尼古拉斯・巴蓬开办火灾保险营业所,率先按建筑结构使用差别费率—— 砖房比木房便宜。这标志保险从 “拍脑袋” 走向 “按风险定价”。
起源揭示的保险本质雏形是:一群人把自己承担的、不可承受的巨大风险,通过付费转移到共同基金,由全体共同分担。 这就是保险的灵魂,五百年没变过。
2. 发展:大数法则把 “互助” 变成 “科学”
如果只是 “几个人互相帮助”,那算不上保险,最多算义气。保险真正的质变,发生在数学介入之后:
概率论与大数法则:随着 17-18 世纪概率论的发展(伯努利等),人们发现:单个人遭遇意外是不可预测的,但一大群人中每年大约有多少人出险、赔多少钱,在统计上是高度可预测的。这个 “个体不确定→群体确定” 的转化,正是保险的数学地基。
制度成熟于英国:近代保险制度在大航海后的英国成长壮大,从海上保险扩展到火灾、人寿、责任、信用等各领域,出现了再保险(保险公司之间的保险)、精算制度、偿付能力监管。
从 “生意” 到 “社会制度”:保险逐步被国家纳入社会保障体系,成为社会稳定器——它不只让个人避险,更让整个社会能承受大规模灾害而不崩溃。
3. 现状:中国已是保险大国,但 “大而不强”
用真实数据说话:
2025 年中国原保险保费收入约 6.12 万亿元(61,194 亿元,同比 +7.4%),其中财产险 1.47 万亿、人身险 4.65 万亿(寿险 3.56 万亿、健康险和意外伤害险 1.09 万亿);保险业总资产突破 41 万亿元。
2025 年赔款及给付支出 2.44 万亿元(24,432 亿元,同比 +6.2%),新增保单件数 1,168 亿件(同比 +12.6%)—— 这 2.44 万亿是实打实赔给遇到灾难、疾病、事故的人的钱,是保险兑现承诺的直接证据。
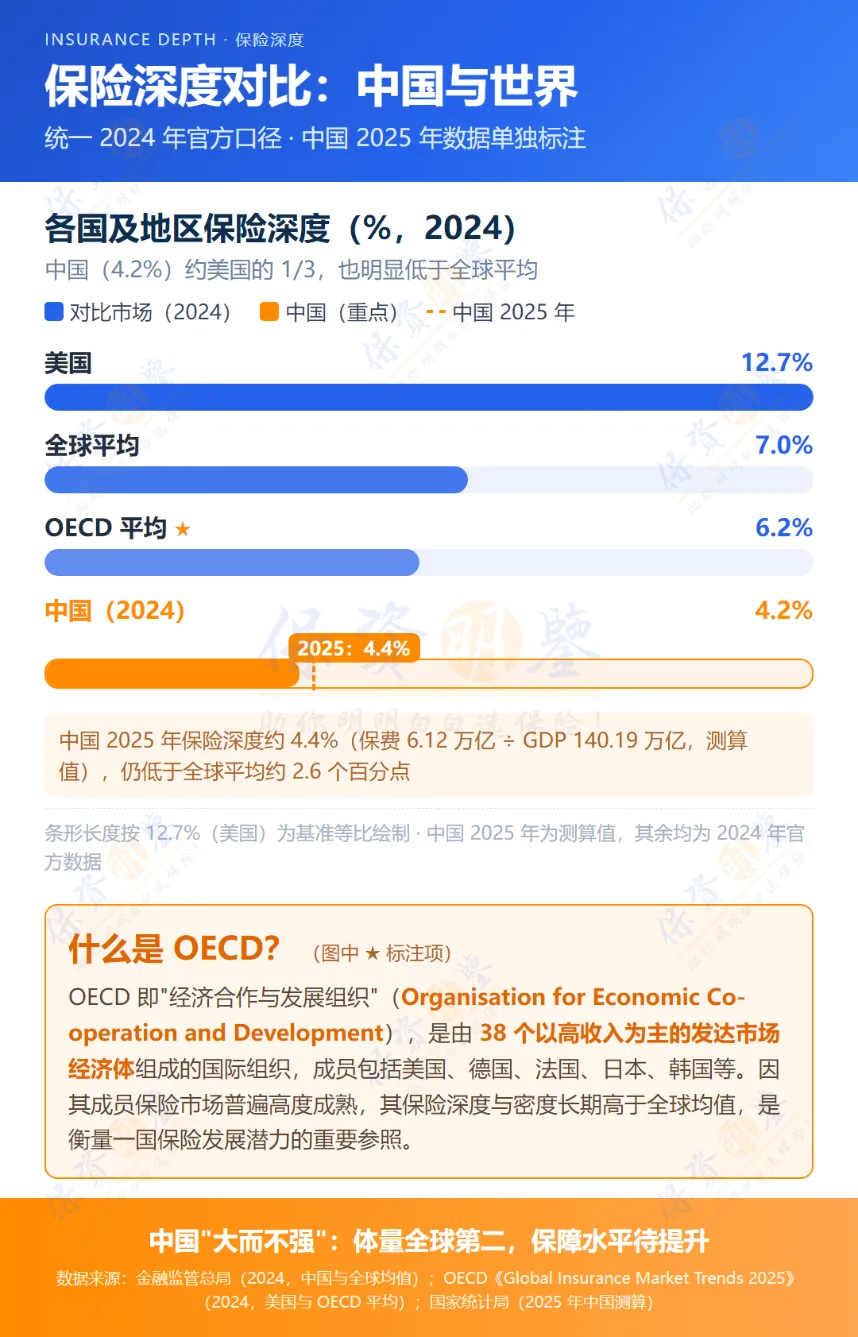
但差距仍大:2025 年中国保险深度(保费占 GDP 比重)约 4.4%(测算:6.12 万亿 ÷ GDP 140.19 万亿),而全球平均约 7%(2024 年官方口径,2025 年全球数据尚未披露)、美国约 12.7%(2024 年);保险密度(人均保费)2025 年中国约 4,356 元 / 人(6.12 万亿 ÷ 14.05 亿人),而美国、OECD 远超于此。即 “大而不强”,民众保险意识与保障水平仍有很大提升空间。
下面这张图直观呈现中国与世界的保障差距:
保险深度对比(保费收入占 GDP 比重,%):中国 4.1%(2023)、全球平均 6.83%、OECD 平均 9.4%、美国 12.5%。来源:中国银行保险报网。
4. 本质:保险到底怎么运转?
把上面所有历史和现状抽象出来,保险的实质是一个极其简洁的机制——共济风险池:
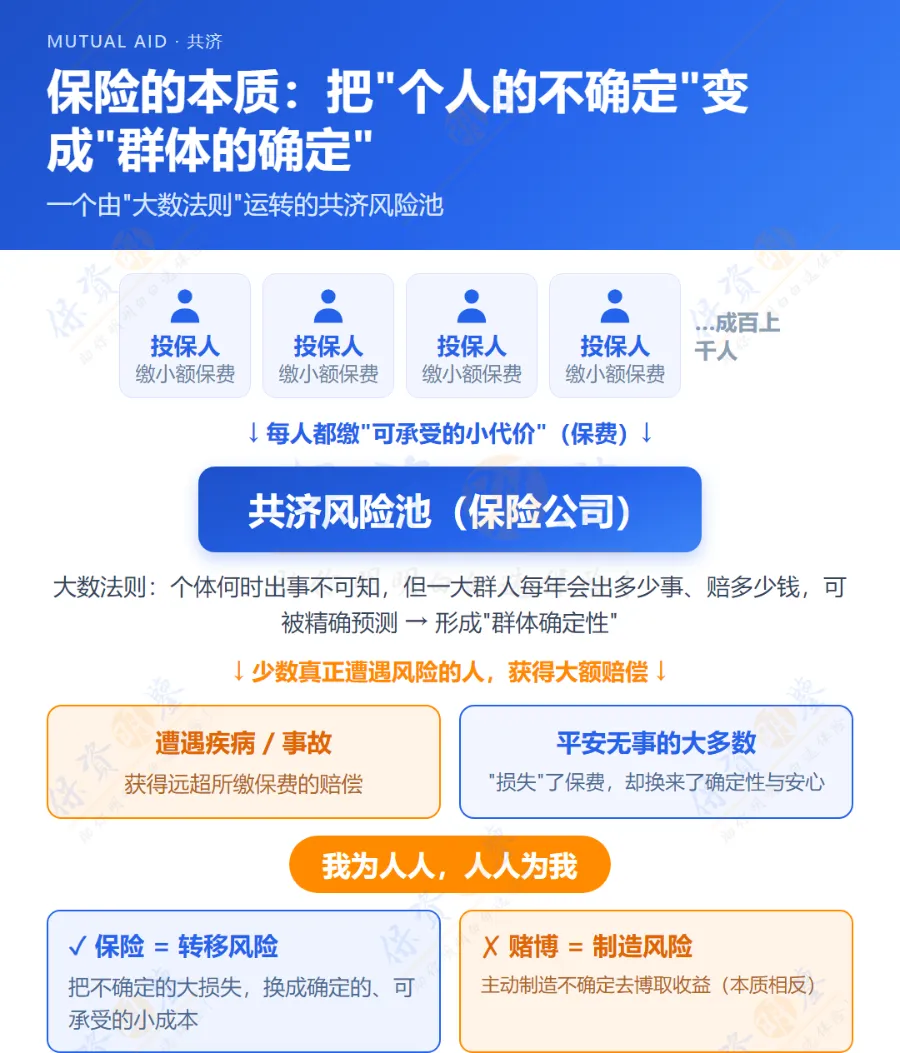
这个图就是保险的全部真相:大多数人的小额保费,汇成一个池子,去兜底少数人不可承受的大损失。 保险公司不是”拿走你的钱”,而是”替你管理这个池子”。
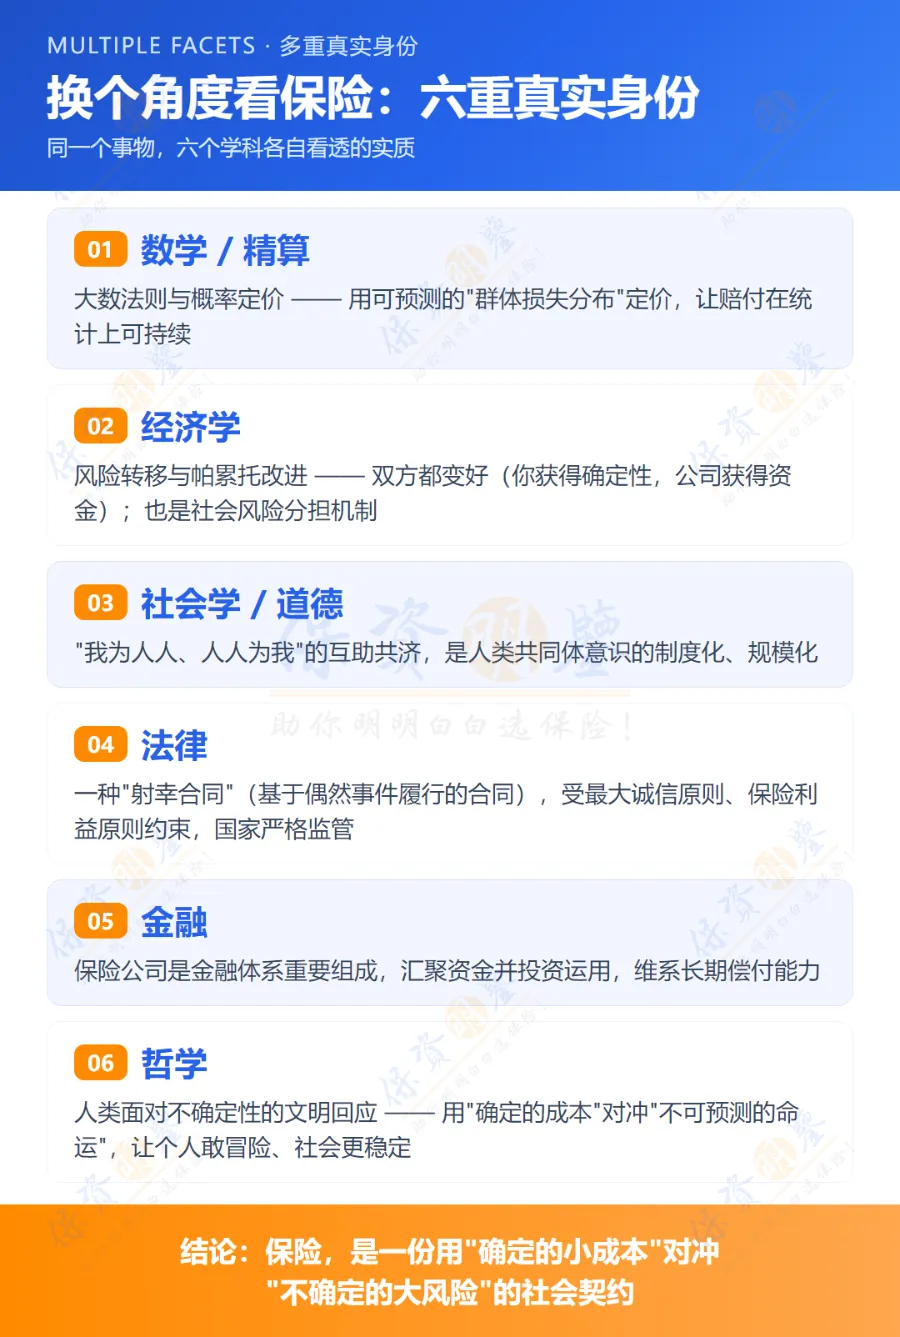
5. 换个角度,看保险的 “多重真实身份”
同一个保险,在不同学科里呈现出不同但一致的实质:
6. 那为什么总有人说 “保险是骗人的”?
这个说法流传甚广,值得正面回应,也正因如此,我们要把 “问题” 和 “本质” 分开:
(1) 混淆了 “保险” 与 “卖保险的人”
保险行业历史上确实存在销售误导、条款晦涩、理赔扯皮等问题,这些是从业者与监管问题,不是保险机制本身的骗局。把个别害群之马等于整个行业,等于因为个别医生医术差就说 “医学是骗人的”。
(2) 把保险当投资,是最大的认知错位
很多人买完不出险就喊 “白交钱、被骗了”。但保险卖的不是收益,是 “确定性” 和 “风险兜底”。你为 “不出事时的安心” 和 “出事时不致崩溃” 付费 —— 这就像买灭火器、系安全带,不派上用场不等于白买。
(3) “不出险吃亏” 是心理账户误区
从概率看,多数人不出险、少数人获大赔,正是大数法则的必然结果。你希望自己 “用到” 保险,本身就违背初衷——平安无险,才是最好的结果。
(4) 数据可以证伪 “骗局说”
仅 2024 年,中国保险业就赔付和给付了2.3 万亿元,新增保单超 1000 亿件——这是千万个真实家庭拿到的真实补偿。骗局不会这样真金白银地持续大规模赔付几百年。
如何不被 “骗”:买保障类保险(重疾、医疗、寿险、意外)而不是盲目追求 “返还/理财”;看清条款里的保险责任与免责;找专业、诚信的顾问;优先大品牌、看偿付能力。保险本身是工具,关键在会不会用。
7. 保险到底是什么?
保险,是一份用 “确定的、可承受的小代价”,去换取 “不确定的、不可承受的大风险被兜底” 的社会契约。
它是人类把 “一人有难、众人相帮” 这个最朴素的道德直觉,用数学(大数法则)和制度(精算、监管)武装起来,变成可以信任、可以规模化、可以代代相传的文明机制。它不骗人。它只是要求你用信任去理解一个简单的事实:你交出去的钱,从来没有消失,它只是暂时存在一个叫”风险池”的地方,等着去帮那个”可能就是你、也可能不是你”的人。这就是五百年前热那亚船长和今天千万家庭的共同选择。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/baoxian-pianren-tanjiu-baoxian-benzhi/