突发的意外、罹患的疾病、长寿导致的现金流枯竭、身故引发的家人困顿或家产纷争、降薪裁员导致的财务紧张或收入中断……这些对于个人或家庭,都会带来不小的冲击。
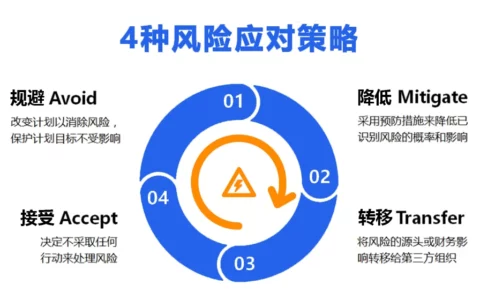
这些风险对于某个具体的人,是不确定的,但当扩大到一定的数量级,它又是确定的。这些风险对于某一时间点,是不确定的,但当拉长到一定的时间跨度,它又是比较确定的。我们对于潜在风险的管控,要么规避,要么降低,要么自担,要么转移。
保险,就是合法转移风险的一个金融工具。其核心价值在于:用“确定性”应对“不确定性”。
其底层逻辑是:
1. 数学上的“大数法则”
大数法则:独立同类风险的样本数量越多,实际发生的损失概率,就会越接近理论上的平均概率。
简单说:单独一个人,我们很难预判他会不会出事;但数量足够多的一群人,整体出事的比例是相对稳定的。
保险是怎么依靠大数法则运行的呢?
(1) 测算风险,厘定保费
保险公司收集大量历史数据,统计同类人群发生风险(身故、重疾、意外等)的平均概率。
样本越大,预估的出险概率越准,以此算出每个人应交的保费。
例:10万同年龄段成年人,往年每年意外身故发生率万分之1。保险公司就能预估整体赔付成本,确定保费。
如果只有10个人投保,万一1个人出险,赔付成本波动极大,保费根本没法算。
(2) 建立风险池,分摊损失(承接风险转移)
保险的逻辑是:少数人出险、多数人不出险。大量投保人的保费汇集为保险基金。
依靠大数法则,每年整体赔付总额变得可预测,保险公司才有能力兑现赔付承诺。
这也是前面所说“保险可以转移风险”的底层数学基础。
(3) 稳定经营,控制波动
投保群体规模越小,赔付波动就越大(风险很高);
规模越大,实际赔付和预估赔付差距越小,经营越稳定。
总之一句话:依靠大数法则,保险公司可以精准预估一群人的平均损失;再通过收取保费建立风险池,把单个人不确定的巨额损失,转化成所有人确定的小额保费,从而实现风险转移。
2. 经济上的“杠杆效应”
保险的经济杠杆:投入小额确定的保费,撬动一笔大额的保险赔偿金。用较少资金,转移远大于保费的潜在经济损失,这就是保险独有的杠杆。
和股票、期货的金融杠杆不一样:保险杠杆不是放大收益,而是放大风险保障资金。
保险的经济杠杆原理在于:
(1) 少量保费投入换取高额保额赔付
举个例子:每年交3000元重疾险保费,保额50万。一旦确诊合同约定的重疾,一次性拿到50万。投入几千,撬动50万保障,这就是保险杠杆。
(2) 杠杆来自大数法则
大量投保人交小额保费汇成风险基金。少数出险的人,从基金领取大额保险金。杠杆不是保险公司凭空给钱,是众多投保人共同分摊损失,大数法则支撑这套机制稳定运行。
如何看待保险的杠杆效应?
杠杆=保额÷当期保费
- 意外险、医疗险、重疾险、定期寿险:杠杆很高,可以几百或上千元就撬动百万保额;
- 终身寿险、年金险:前期保障杠杆低,更多偏向“强制储蓄”,保障属性弱。
注意:不是杠杆越高越好,前提是风险属于保险责任,符合健康告知,否则无法理赔,杠杆失效。
总之一句话:保险的杠杆效应,就是以小额固定保费,撬动大额保障资金。当风险事件发生,用这笔钱弥补经济损失;本质是利用保险风险池,把个人无力承担的大额损失压力分摊出去。
3. 法律上的“契约保障”
保险本质是保险合同(保险契约),投保人和保险公司双方基于自愿订立,受《保险法》+《民法典》保护。
保险的保障不是保险公司口头承诺,而是契约约定的义务:投保人按约交保费;保险公司在合同约定的事故发生时,按约定金额承担赔付责任。
(1) 双方权利义务写在合同里
投保人义务:如实告知、按期缴纳保费;
保险人(保险公司)义务:风险发生后,按合同条款赔付保险金。
哪些赔、哪些不赔、理赔条件、免责范围、受益人、时效,全部白纸黑字约定。
没有合同约定的风险,保险公司没有赔付义务。
(2) 合同具有法律约束力
一旦成立生效,双方都不能随意单方面变更、毁约。
- 保险公司不能随意拒赔、单方面涨价;
- 投保人不能出险后才投保,也不能违反合同约定(如故意制造事故)来索赔。
如果产生理赔纠纷,可以通过投诉、仲裁、诉讼,依据保险合同和保险法主张权益。
(3) 射幸契约(保险合同重要特点)
合同订立时,未来是否发生保险事故是不确定的:
投保人付出确定保费,不一定会拿到理赔金;
保险公司收取保费,不一定需要赔付。
只有合同约定的保险事件发生,赔付责任才触发。
这和买房、买菜这类“一手交钱一手交货”的普通合同不一样。
(4) 特殊原则约束这份契约(保险特有)
保险的2大原则约束保险契约。
- 最大诚信原则:双方订立契约时要如实告知,不能隐瞒、欺骗;
- 保险利益原则:投保人必须对被保人具备保险利益,这份保险契约才有效,防止利用保险赌博。
总之一句话:保险的保障,是一份受法律保护的契约承诺。保费、保障责任、免责事项都在合同中约定;满足条款条件,就可以依据这份契约,向保险公司申领保险金。
作者:保资明鉴,转载请注明出处:https://ankang51.cn/baoxian-shi-zhuanyi-fengxian-de-jinrong-gongju/